
Aktualności
Obowiązek posiadania adresu do doręczeń elektronicznych przez przedsiębiorców z CEIDG
Od 1 października 2026 r. przedsiębiorca wpisany do Centralnej Ewidencji i Informacji o Działalności Gospodarczej jest obowiązany posiadać adres do doręczeń elektronicznych wpisany do bazy adresów elektronicznych. Termin przejściowy na uzyskanie wpisu upłynął 30 września 2026 r. Wniosek o utworzenie adresu można złożyć także później, a do czasu wpisu adresu do bazy obowiązek nie jest spełniony.
Michał KrokoszOpublikowano
Kogo dotyczy obowiązek
Ustawa z dnia 18 listopada 2020 r. o doręczeniach elektronicznych (Dz. U. z 2026 r. poz. 3 i 507), zwana dalej „ustawą”, nakłada na przedsiębiorców wpisanych do Centralnej Ewidencji i Informacji o Działalności Gospodarczej (CEIDG) obowiązek posiadania adresu do doręczeń elektronicznych. Jest to elektroniczny odpowiednik adresu, na który podmioty publiczne, w szczególności urzędy, wysyłają listy polecone. Adres musi być wpisany do bazy adresów elektronicznych, czyli publicznego rejestru prowadzonego przez ministra właściwego do spraw informatyzacji.
Od 1 października 2026 r. obowiązuje przepis stały: do posiadania adresu wpisanego do bazy jest obowiązany każdy podmiot niepubliczny wpisany do CEIDG (art. 9 ust. 1 pkt 9 ustawy). Przepis nie wyłącza przedsiębiorców, którzy zawiesili wykonywanie działalności gospodarczej.
Obok tego przepisu art. 152 ustawy zawiera przepisy przejściowe dotyczące trzech grup przedsiębiorców:
- Przedsiębiorcy składający wniosek o wpis do CEIDG od 1 stycznia 2025 r. podają dane potrzebne do utworzenia adresu albo adres powiązany z kwalifikowaną usługą już we wniosku o wpis (art. 152 ust. 1).
- Przedsiębiorcy wpisani do CEIDG do 31 grudnia 2024 r., którzy od 1 lipca 2025 r. do 30 września 2026 r. złożyli wniosek o zmianę wpisu, przy tej zmianie podawali dane potrzebne do utworzenia adresu albo występowali o jego utworzenie (art. 152 ust. 2).
- Pozostali przedsiębiorcy wpisani do CEIDG, którzy nie mieli adresu w bazie, byli obowiązani uzyskać jego wpis w terminie do 30 września 2026 r. (art. 152 ust. 3).
Termin z art. 152 ust. 3 upłynął. Przedsiębiorca, którego adresu nie ma w bazie, nie spełnia obowiązku z art. 9 ust. 1 pkt 9 ustawy, dopóki adres nie zostanie do niej wpisany. Ustawa nie zamyka drogi do złożenia wniosku o utworzenie adresu po upływie tego terminu.
Podmioty wpisane do rejestru przedsiębiorców Krajowego Rejestru Sądowego są objęte obowiązkiem na podstawie art. 9 ust. 1 pkt 8 i art. 151 ust. 1 ustawy, więc opisane wyżej terminy ich nie dotyczą.
Co zmienia wpis adresu
Wpis adresu do bazy jest równoznaczny z żądaniem doręczania korespondencji przez podmioty publiczne na ten adres (art. 7 ust. 1 ustawy). Podmiot publiczny, który stosuje już ustawę, doręcza tam pisma wymagające potwierdzenia nadania lub odbioru (art. 4 ust. 1). Jeżeli adres przedsiębiorcy nie został wpisany do bazy, podmiot publiczny doręcza pismo na adres do doręczeń elektronicznych, z którego przedsiębiorca sam nadał korespondencję (art. 4 ust. 2). Gdy i to nie jest możliwe, podmiot publiczny korzysta z publicznej usługi hybrydowej, w której pismo zostaje wydrukowane i doręczone jako przesyłka listowa (art. 5 pkt 1).
Ustawa nie przewiduje grzywny ani kary pieniężnej za sam brak adresu. Przedsiębiorca bez adresu nie odbiera jednak korespondencji drogą, którą ustawa uznaje za podstawową.
Jak założyć adres
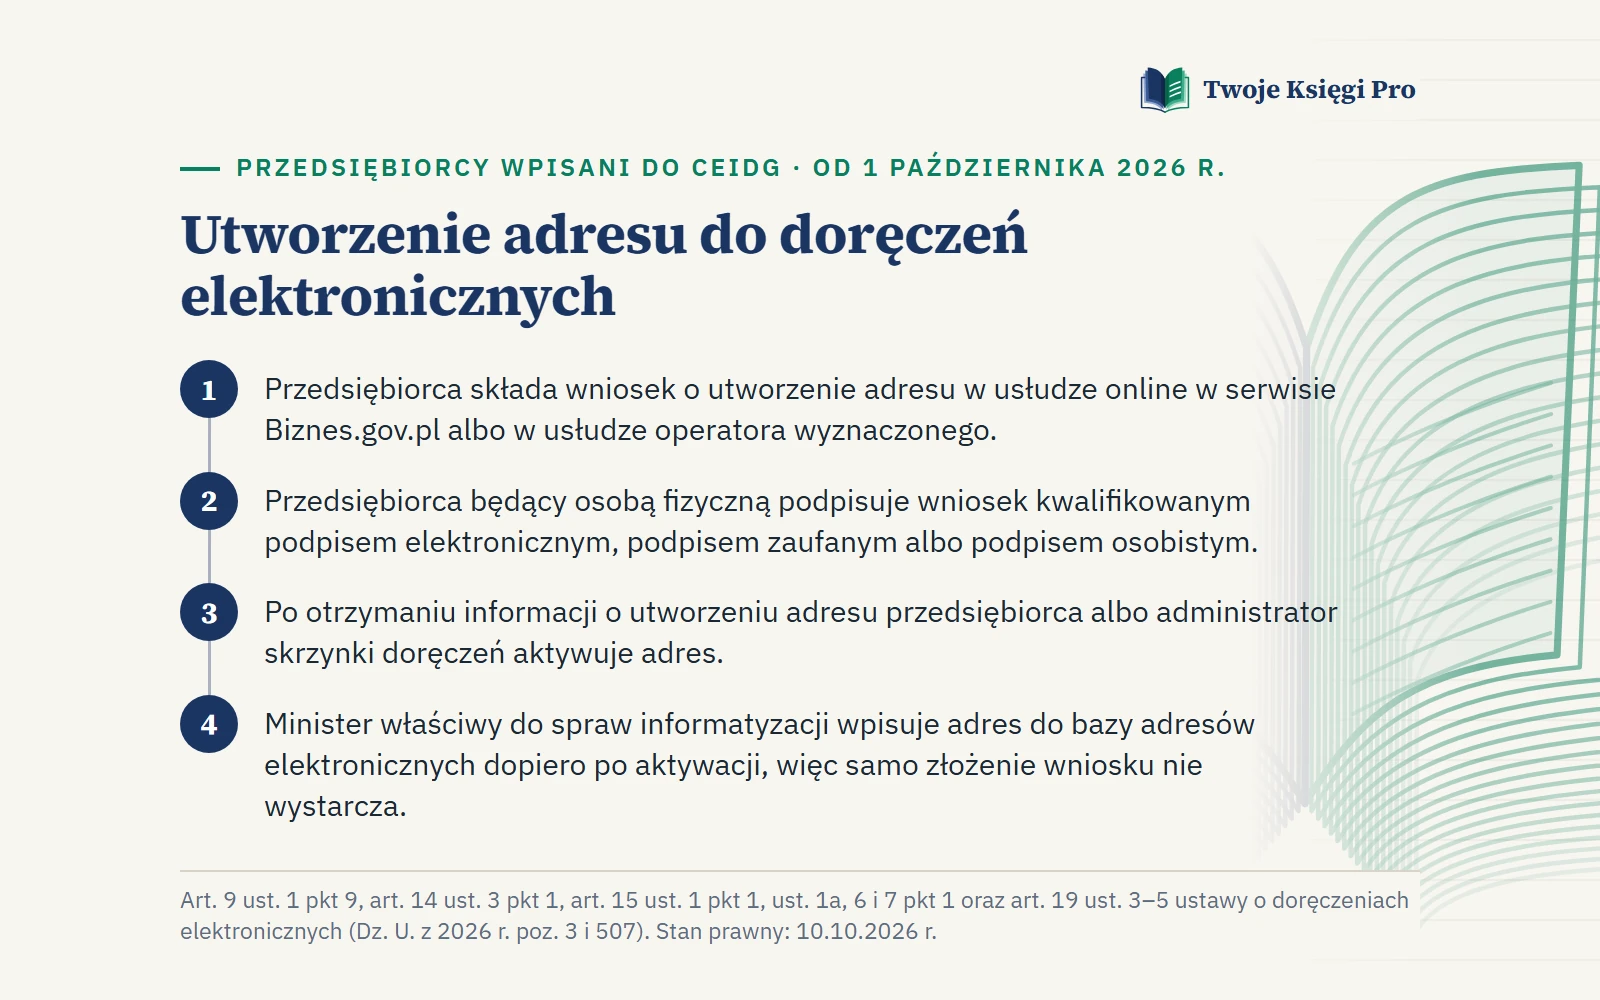
- Wniosek o utworzenie adresu powiązanego z publiczną usługą rejestrowanego doręczenia elektronicznego przedsiębiorca wpisany do CEIDG składa w usłudze online w serwisie Biznes.gov.pl (art. 15 ust. 1 pkt 1 ustawy). Wniosek można złożyć także w usłudze online operatora wyznaczonego (art. 15 ust. 1a). Publiczną usługę świadczy obecnie Poczta Polska S.A. Według informacji w serwisie Biznes.gov.pl usługa jest bezpłatna.
- Przedsiębiorca będący osobą fizyczną podpisuje wniosek kwalifikowanym podpisem elektronicznym, podpisem zaufanym albo podpisem osobistym (art. 14 ust. 3 pkt 1).
- Po utworzeniu adresu na adres poczty elektronicznej wskazany we wniosku przychodzi informacja o utworzeniu adresu (art. 15 ust. 6) wraz z instrukcją aktywacji. Minister wpisuje adres do bazy dopiero po jego aktywacji (art. 15 ust. 7 pkt 1, a przy adresie utworzonym na podstawie danych z wniosku o wpis do CEIDG art. 16 ust. 3 pkt 1). Adres aktywuje przedsiębiorca albo wyznaczony przez niego administrator skrzynki doręczeń (art. 19 ust. 3–5).
- Przy aktywacji podaje się adres poczty elektronicznej, na który przychodzą powiadomienia o nowych pismach.
Adres można też uzyskać od kwalifikowanego dostawcy usług zaufania. Adres powiązany z kwalifikowaną usługą rejestrowanego doręczenia elektronicznego, wpisany do bazy, również spełnia wymóg art. 9 ust. 1 ustawy.
Kto obsługuje skrzynkę doręczeń
Przedsiębiorca będący osobą fizyczną może wyznaczyć administratora skrzynki doręczeń, ale nie jest do tego obowiązany (art. 19 ust. 2 ustawy). Przedsiębiorca albo administrator może wskazać osoby fizyczne upoważnione do wysyłania i odbierania korespondencji, na przykład pracownika albo osobę z biura rachunkowego (art. 19 ust. 6 pkt 2). Osoba upoważniona nie może wskazywać dalszych osób upoważnionych (art. 19 ust. 7).
Kiedy pismo uznaje się za doręczone
Jeżeli pismo podmiotu publicznego wpłynie na adres do doręczeń elektronicznych przedsiębiorcy, a nikt go nie odbierze, uznaje się je za doręczone w dniu następującym po upływie 14 dni od wskazanego w dowodzie otrzymania dnia wpłynięcia (art. 41 ust. 1 pkt 3 i art. 42 ust. 2 ustawy). Od tego dnia biegną terminy, na przykład do udzielenia odpowiedzi albo do wniesienia odwołania, także wtedy, gdy wiadomości nikt nie otworzył. Powiadomienie wysłane pocztą elektroniczną nie wpływa na bieg tych 14 dni.
Czynności przedsiębiorcy po 1 października 2026 r.
- Sprawdza się, czy adres przedsiębiorcy jest wpisany do bazy adresów elektronicznych. Do bazy trafia adres aktywowany, a samo złożenie wniosku nie wystarcza (art. 15 ust. 7 pkt 1 i art. 16 ust. 3 pkt 1).
- Jeżeli adresu nie ma, składa się wniosek o jego utworzenie (art. 15 ust. 1 pkt 1 i ust. 1a), a adres aktywuje się zaraz po otrzymaniu wiadomości o jego utworzeniu (art. 15 ust. 6 i art. 19 ust. 3–5).
- Po założeniu adresu ustala się, kto i jak często sprawdza skrzynkę doręczeń oraz kto dostaje powiadomienia, gdy przedsiębiorca jest nieobecny (art. 41 ust. 1 pkt 3 i art. 42 ust. 2).
- Przedsiębiorca, który nie sprawdza regularnie skrzynki doręczeń, może wskazać osobę upoważnioną do odbierania korespondencji (art. 19 ust. 6 pkt 2).
Zmiana art. 152 ustawy od 14 października 2026 r.
Ustawa z dnia 13 marca 2026 r. o zmianie ustawy o Centralnej Ewidencji i Informacji o Działalności Gospodarczej i Punkcie Informacji dla Przedsiębiorcy oraz niektórych innych ustaw (Dz. U. poz. 507), zwana dalej „ustawą zmieniającą”, w art. 10 zmienia art. 152 ust. 1 i 2 ustawy. Zmiana wchodzi w życie z dniem 14 października 2026 r.
Od tego dnia art. 3 ust. 2a ustawy z dnia 6 marca 2018 r. o Centralnej Ewidencji i Informacji o Działalności Gospodarczej i Punkcie Informacji dla Przedsiębiorcy (Dz. U. z 2026 r. poz. 30, 507 i 734), dodany przez art. 1 pkt 2 lit. b ustawy zmieniającej, stanowi, że przez wniosek o wpis do CEIDG rozumie się sześć rodzajów wniosków, w tym wniosek o zmianę wpisu, wniosek o wpis informacji o zawieszeniu albo o wznowieniu wykonywania działalności gospodarczej i wniosek o wykreślenie przedsiębiorcy. W związku z tym art. 152 ust. 1 ustawy obejmuje od tego dnia wyłącznie wniosek o wpis do CEIDG z informacją o podjęciu działalności gospodarczej. Art. 152 ust. 2 wymienia od tego dnia wniosek o zmianę wpisu w CEIDG, wniosek o wpis informacji o zawieszeniu wykonywania działalności gospodarczej oraz wniosek o wpis informacji o wznowieniu jej wykonywania.
Art. 152 ust. 2 dotyczy wniosków złożonych od 1 lipca 2025 r. do 30 września 2026 r., czyli okresu, który zakończył się przed wejściem zmiany w życie. Zmiana nie przywraca ani nie przesuwa terminu z art. 152 ust. 3 i nie zmienia obowiązku z art. 9 ust. 1 pkt 9 ustawy.
Stan prawny na 10 października 2026 r. Podstawa: ustawa z dnia 18 listopada 2020 r. o doręczeniach elektronicznych (Dz. U. z 2026 r. poz. 3 i 507), w szczególności art. 4, 5, 7, 9, 14–16, 19, 41, 42, 151 i 152. Zmiana art. 152 ust. 1 i 2 wprowadzona art. 10 ustawy zmieniającej (Dz. U. poz. 507) wchodzi w życie z dniem 14 października 2026 r.